
Veja o que acontece entre a simulação e o registro, como avaliar entrada e parcela, e quais custos precisam entrar na sua conta antes da compra.
Financiamento de imóveis da Caixa é um caminho que começa na simulação e termina, se a proposta avançar, com o contrato registrado e o pagamento ao vendedor. Saber onde entram renda, avaliação, entrada e documentos ajuda você a separar uma estimativa inicial de uma proposta que cabe no orçamento.
Índice
O que muda de uma simulação para uma proposta aprovada
A simulação financiamento Caixa organiza uma estimativa a partir dos dados informados, como renda, prazo e valor do imóvel. Ela serve para testar cenários. Ainda não confirma análise de crédito imobiliário, enquadramento em programa habitacional ou contratação.
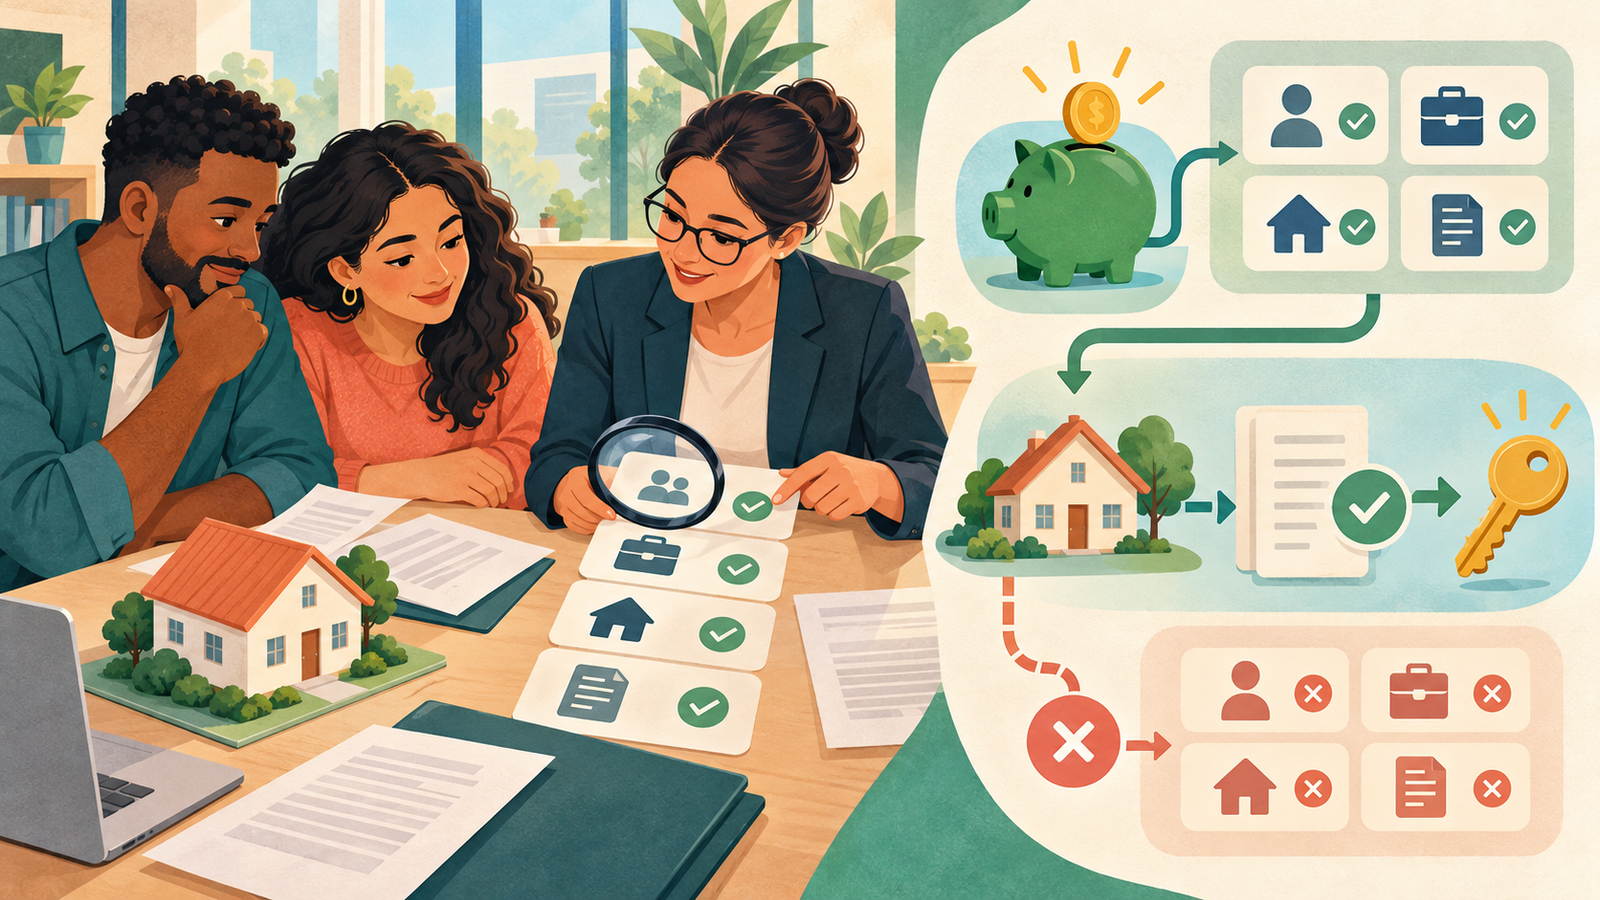
Na sequência divulgada pela CAIXA, há simulação, análise de crédito com documentos, avaliação de engenharia, assinatura e pagamento das prestações. A quota financiável varia conforme a modalidade, a origem dos recursos e o sistema de amortização. [1] [2]
Condições de crédito, limites de financiamento e critérios de programas podem mudar conforme a linha, o perfil e a data da contratação. Um percentual divulgado como “até” é um teto condicionado, não uma entrada garantida. Confirme a condição aplicável no simulador e na proposta formal antes de pagar sinal ou assumir outra despesa contratual.
Financiamento de imóveis da Caixa: como funciona na prática
- Faça a simulação com dados coerentes de renda, prazo e imóvel. Use o resultado para levantar perguntas, não como aprovação.
- Envie as informações e os documentos solicitados para a análise de crédito. A instituição confere a capacidade de pagamento e as regras da operação.
- Apresente o imóvel para avaliação de engenharia. Essa etapa verifica o bem e apura um valor que pode servir de base ao financiamento.
- Com crédito e imóvel aceitos, comprador e vendedor assinam o contrato e providenciam o registro no Registro de Imóveis.
- Depois do registro correto, a FAQ da CAIXA informa a liberação do valor financiado ao vendedor. As prestações passam a seguir o que foi contratado. [2]
O percurso pode ganhar etapas por causa do canal escolhido ou de pendências de documentos. A CAIXA divulga prazo de até 35 anos, sujeito ao tipo de crédito, ao sistema de amortização e à idade do proponente. [1] Não existe, portanto, um prazo máximo automático para toda proposta.
O que define entrada, valor financiado e parcela
A entrada financiamento Caixa não é um número fixo. Ela depende do preço negociado, do valor aceito na avaliação, dos recursos próprios e da quota aplicável à operação. A referência pública da instituição é que a prestação pode comprometer até 30% da renda familiar bruta, mas esse parâmetro não representa aprovação automática. [1]
| Elemento | O que representa | Efeito prático |
|---|---|---|
| Preço negociado | Valor combinado entre comprador e vendedor. | É a base comercial da compra, mas pode não ser a única base do crédito. |
| Avaliação de imóvel Caixa | Valor apurado pela engenharia da instituição. | Quando é menor que o preço, pode limitar a base considerada na operação. |
| Recursos próprios | Entrada, FGTS elegível e reserva disponível. | Cobrem a parcela não financiada e custos de compra. |
| Valor financiado | Parte do imóvel coberta pelo crédito. | Depende da linha, da avaliação e da análise de crédito. |
Quando a avaliação fica abaixo do preço combinado
A CAIXA informa que a operação pode considerar o menor valor entre o preço negociado e o valor de avaliação. [2] Como consequência prática, uma avaliação abaixo do combinado pode exigir mais recursos próprios ou uma renegociação com o vendedor. Antes de transferir um valor difícil de recuperar, pergunte como esse cenário aparece na proposta e no instrumento de compra.
FGTS e Minha Casa, Minha Vida: o que precisa ser conferido
É possível usar FGTS no financiamento para adquirir moradia própria, amortizar ou liquidar saldo e pagar parcelas, nas modalidades previstas. A utilização ocorre por intermédio de agente financeiro ou administradora de consórcio. [4] Isso não equivale a sacar livremente o saldo para negociar um imóvel por conta própria.
As regras dependem da modalidade e da situação do trabalhador. Entre os requisitos publicados para certas operações com recursos do FGTS estão três anos de trabalho sob esse regime e restrições ligadas a imóvel residencial na região indicada ou a financiamento ativo no SFH. [5] Por isso, ter saldo não basta para concluir que o uso será aceito.
No Minha Casa, Minha Vida financiado, enquadramento da família e aprovação de crédito são verificações diferentes. A página do Ministério das Cidades informa que a família deve cumprir as regras do programa, escolher o imóvel quando houver aquisição e passar pela análise da instituição habilitada; o contrato é feito com o banco. [6]
SAC ou Price: como comparar sem olhar só a parcela inicial
SAC ou Price trata da forma de amortizar a dívida. A comparação só fica justa quando prazo, taxa, indexador e demais condições são equivalentes. Uma parcela inicial menor pode caber no mês atual, mas não mostra por si só a evolução do saldo devedor nem o custo total do crédito.
| Sistema | Amortização | Comportamento esperado da prestação | Ponto de atenção |
|---|---|---|---|
| SAC | Constante ao longo do contrato. | Tende a diminuir com o tempo. | A parcela inicial tende a ser maior sob as mesmas condições. |
| Price | Cresce ao longo do contrato. | Tende a permanecer estável sob as mesmas condições. | A participação de juros e amortização muda durante o prazo. |
Segundo a CAIXA, no SAC a amortização é constante e as prestações tendem a cair. No Price, a amortização cresce e a prestação tende a permanecer estável. Seguros e outros componentes podem alterar o valor total cobrado. [9] Leia a composição da prestação em vez de escolher apenas pelo primeiro boleto.
Taxa de juros, indexador e CET: três itens para ler na proposta
A taxa de juros remunera o crédito. O indexador é a referência contratual que pode influenciar a evolução da dívida ou das prestações, conforme a modalidade. Já o CET financiamento imobiliário permite enxergar o custo da operação de modo mais amplo do que a taxa anunciada.
| Item | Pergunta prática | Por que importa |
|---|---|---|
| Taxa de juros | Qual taxa foi aplicada e em quais condições? | Ela afeta o custo do dinheiro emprestado. |
| Indexador | Qual índice aparece no contrato? | Ele integra a regra de atualização da operação. |
| CET | Quais tarifas, impostos e despesas entram no cálculo? | Ele permite olhar além da taxa nominal. |
| Seguros e prazo | Quais cobranças mensais existem e por quanto tempo? | Eles influenciam a prestação e o desembolso total. |
O Banco Central define o CET como um percentual que reúne juros, tarifas, impostos e outras despesas da operação. [7] Para comparar propostas, coloque lado a lado o CET, o prazo, o sistema de amortização, os seguros e o indexador. Duas propostas com valores ou prazos muito diferentes exigem leitura mais cuidadosa.
Documentos, registro e pagamento ao vendedor
A documentação costuma envolver três frentes: comprador, vendedor e imóvel. Identificação e comprovantes de renda entram na análise; matrícula e documentos da situação registral ajudam a verificar o imóvel. A relação final depende da operação, então a lista solicitada pela instituição prevalece sobre qualquer checklist genérico.
- Organize documentos pessoais e financeiros antes de enviar a proposta.
- Peça orientação sobre matrícula atualizada e documentos necessários do vendedor.
- Defina quem providencia cada etapa de ITBI, cartório e registro.
- Confira dados do imóvel, valores, prazo e condições antes da assinatura.
A alienação fiduciária é uma garantia imobiliária. A Lei nº 9.514 estabelece que a propriedade fiduciária se constitui pelo registro do contrato no Registro de Imóveis. [8] Esse registro também é central para a liberação ao vendedor informada pela CAIXA. [2]
Custos que ficam fora da prestação mensal
A parcela mensal é só uma linha do orçamento. Planeje entrada, possível cobrança de avaliação, ITBI e registro, além das despesas que chegam após a mudança. Condomínio, IPTU, água, energia e manutenção precisam entrar na conta real da família. [10]
Os valores de ITBI, cartório e avaliação variam por município, imóvel e operação. Não há uma estimativa universal segura. Se você ainda decide entre comprar casa pronta ou construir, compare também a reserva exigida antes de cada modalidade e os custos que aparecem ao longo da obra.
Checklist antes de avançar com a proposta
- Confira se renda e documentos disponíveis sustentam a análise de crédito imobiliário.
- Separe reserva para entrada, impostos, registro, avaliação e mudança.
- Verifique se pode usar FGTS no financiamento e quais documentos comprovam a elegibilidade.
- Compare a proposta formal por CET, prazo, SAC ou Price, seguros e indexador.
- Confirme o valor da avaliação e a diferença em relação ao preço negociado.
- Verifique matrícula, dados do vendedor e providências necessárias ao registro.
- Se o imóvel ainda não está definido, retome como escolher um terreno para comprar e avalie acesso, infraestrutura e custo de adaptação.
O próximo passo é levar a simulação a uma conversa objetiva sobre a proposta formal. No financiamento de imóveis da Caixa, avance somente quando entrada, avaliação, custo total, registro e despesas mensais estiverem claros para o seu orçamento.
Perguntas frequentes
A simulação da CAIXA já significa que o financiamento foi aprovado?
Não. A simulação é uma estimativa. A contratação depende da análise de crédito, da documentação, da avaliação do imóvel e das condições aplicáveis à operação.
Posso usar o FGTS na entrada ou para reduzir parcelas?
O FGTS pode ser usado na aquisição da moradia própria, amortização, liquidação e pagamento de parcelas, nas modalidades e regras aplicáveis. A operação é intermediada por agente financeiro ou administradora de consórcio.
O que comparar em duas propostas de financiamento imobiliário?
Compare valor financiado, prazo, sistema de amortização, taxa, indexador, seguros, tarifas e CET. O CET reúne juros, tarifas, impostos e outras despesas, por isso evita uma comparação baseada só na taxa anunciada.
O que acontece se a avaliação do imóvel for menor que o preço negociado?
A operação pode considerar o menor desses dois valores. Como consequência, pode ser necessário aumentar os recursos próprios ou renegociar o preço com o vendedor.
Fontes consultadas
- Financiamento de imóveis (CAIXA Econômica Federal)
- Perguntas Frequentes para quem comprar, construir ou reformar (CAIXA Econômica Federal)
- FGTS na Moradia Própria (FGTS)
- Financiamentos (FGTS)
- Minha Casa, Minha Vida – Linha Financiada (Ministério das Cidades)
- Glossário Simplificado de Termos Financeiros (Banco Central do Brasil)
- Lei nº 9.514, de 20 de novembro de 1997 (Presidência da República)
- SAC ou Price: entenda as diferenças entre os sistemas de amortização (CAIXA Notícias)
- Como se organizar para comprar um imóvel em 2026 (CAIXA Notícias)
