
Saiba como funciona a redução no valor para encerrar o contrato, por que a simulação vale para uma data específica e o que conferir antes de pagar.
Índice
Quitação antecipada Caixa: há redução, mas não desconto fixo
Quitação antecipada Caixa, em financiamento habitacional, dá direito à redução proporcional dos juros e demais acréscimos que ainda incidiriam até o fim do contrato. É isso que costuma receber o nome de desconto. Não é promoção sobre o saldo principal, e não existe uma porcentagem igual para todos os contratos. [3]
O Código de Defesa do Consumidor prevê a liquidação antecipada, total ou parcial, com essa redução proporcional. Na CAIXA, liquidação é o pagamento antecipado de toda a dívida. O valor depende das condições do contrato e da data escolhida para pagar. [4] [1]
Escopo: este guia trata de financiamento habitacional da CAIXA. Veículo, consignado e outras modalidades de crédito podem ter processos próprios. Use a simulação oficial como referência para o seu contrato, sobretudo se houver FGTS ou parcelas em atraso.
O que compõe o valor para quitar o contrato
Somar as prestações que faltam não mostra o valor correto para encerrar o financiamento. A prestação pode incluir amortização e juros, além de seguros e taxas. Taxa contratada, indexador, sistema de amortização e prazo remanescente também alteram o saldo devedor e os encargos futuros. [5]
Exemplo hipotético: 60 parcelas de R$ 1.500 somam R$ 90.000. Ainda assim, o valor de liquidação antecipada pode ser outro, pois parte dos juros e acréscimos previstos para os meses seguintes deixa de incidir. Peça o cálculo atualizado, em vez de estimar o valor multiplicando boletos antigos.
A diferença entre as parcelas futuras e o valor de quitação não é dinheiro devolvido pelo banco. Ela decorre, em parte, dos encargos futuros que deixam de incidir. Para avaliar a operação, compare o documento emitido para a data de pagamento. [3]
Como pedir a simulação na data em que vai pagar
A CAIXA informa que a simulação e o boleto de liquidação são válidos para a data escolhida, porque o cálculo varia conforme o dia do pagamento. Se o pagamento não ocorrer naquela data, solicite nova simulação antes de usar o boleto. [1]
- Peça a simulação de liquidação antecipada para o dia em que pretende pagar.
- Confira se a operação indicada encerra o contrato inteiro.
- Se a data mudar, atualize a simulação e o boleto de liquidação.
- Guarde a simulação e o comprovante de pagamento.
Liquidação encerra a obrigação. A amortização do financiamento é um pagamento parcial que reduz o saldo devedor, mas preserva o contrato. A distinção importa: antecipar uma parte do saldo não significa que a dívida acabou. [1]
O que conferir na simulação recebida
Leia a modalidade informada, o valor a pagar e a data para a qual o cálculo foi emitido. Se a intenção for encerrar o vínculo, o pedido precisa corresponder à liquidação total. Quando o documento tratar de amortização, confira qual efeito foi escolhido: reduzir prazo ou reduzir prestação. [1] [2]
Não use uma simulação antiga como referência permanente. Mesmo que o saldo devedor pareça estável, a CAIXA informa que o cálculo varia com a data. A confirmação perto do pagamento evita comparar um valor vencido com o dinheiro que você separou. [1]
Quitar tudo, reduzir prazo ou reduzir prestação?
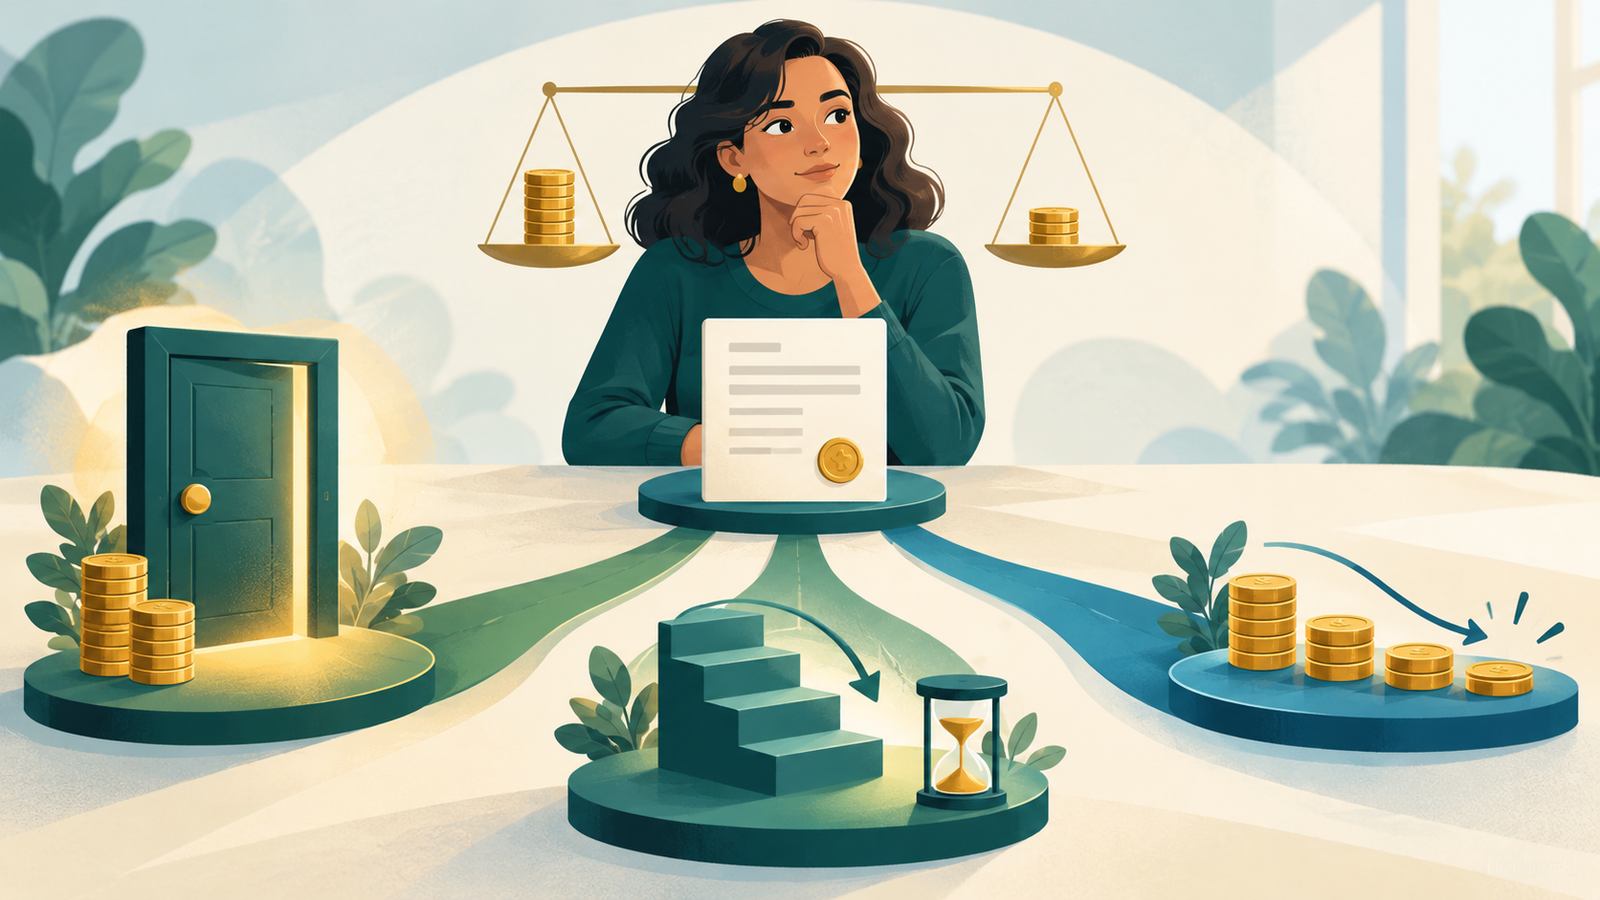
As três alternativas atendem a objetivos distintos. A comparação mais útil começa pelo efeito desejado no contrato e pelos valores exibidos nas simulações, não por uma promessa genérica de maior economia.
| Alternativa | Efeito no contrato | O que confirmar |
|---|---|---|
| Liquidação total | Encerra a dívida e as prestações futuras. | Valor atualizado para a data e disponibilidade do termo de quitação. |
| Amortização para reduzir prazo | Reduz o saldo devedor e encurta o tempo restante. | Quantidade de parcelas após a operação e valor mostrado na simulação. |
| Amortização para reduzir prestação | Reduz o saldo devedor e diminui o encargo mensal. | Novo valor da prestação e capacidade mensal de pagamento. |
A CAIXA permite direcionar a amortização parcial para reduzir prazo ou reduzir prestação. A primeira opção atende a quem busca terminar antes; a segunda prioriza folga no orçamento mensal. O efeito financeiro exato deve ser conferido nas duas simulações do seu contrato. [1] [2]
Canais para consultar e pagar pela CAIXA
A CAIXA lista a liquidação antecipada com recursos próprios nos aplicativos Habitação CAIXA e CAIXA, além de canais oficiais de atendimento. Confira o serviço disponível no dia da solicitação, pois os meios operacionais podem mudar. [2]
- Entre em um canal oficial da CAIXA e localize os serviços do contrato habitacional.
- Peça a simulação para a data em que o dinheiro estará disponível.
- Confirme se o pedido é de liquidação total ou de amortização do financiamento.
- Revise valor, vencimento e dados do boleto antes de pagar.
Para entender os elementos do contrato antes da solicitação, leia como funciona o financiamento de imóveis da Caixa. Mesmo assim, a quitação antecipada Caixa exige um cálculo atualizado para o dia do pagamento.
FGTS para quitar financiamento: confirme as regras
O FGTS pode ser usado para amortizar ou liquidar financiamento habitacional nas situações previstas. Ter saldo disponível não garante uso no seu contrato: modalidade, imóvel e regras vigentes precisam se enquadrar. [6] [8]
Antes de planejar o FGTS para quitar financiamento, verifique a elegibilidade no canal oficial. Essa confirmação é necessária quando há alteração contratual, mudança de imóvel ou dúvida sobre as regras do Sistema Financeiro da Habitação. [7]
Checklist antes de pagar o boleto de liquidação
- Confirme o saldo devedor e solicite uma simulação válida para a data de pagamento.
- Compare a liquidação total com a amortização para reduzir prazo ou reduzir prestação.
- Verifique se há prestações vencidas. A FAQ da CAIXA informa que contratos com parcelas em atraso não podem realizar amortizações. [1]
- Se for usar FGTS, confirme o enquadramento antes de depender desse recurso. [7]
- Preserve recursos necessários ao seu orçamento e compare eventuais dívidas mais caras antes de decidir.
- Guarde o comprovante do boleto de liquidação e acompanhe a compensação.
A quitação antecipada Caixa pode fazer sentido quando o valor disponível, seu objetivo de encerrar a dívida e sua segurança financeira apontam para a mesma decisão. Uma comparação com investimentos, impostos ou o uso integral da reserva exige premissas específicas para o seu caso.
Depois do pagamento, consulte o termo de quitação
Após a compensação do boleto, consulte nos canais digitais da CAIXA a disponibilidade do termo de quitação. O documento confirma o encerramento da dívida. Para providências posteriores sobre o imóvel, siga a orientação vigente da instituição. [1] [2]
A decisão prática é pedir uma simulação atualizada, confrontá-la com as alternativas de amortização e pagar somente quando valor, data e modalidade estiverem claros no seu contrato.
Perguntas frequentes
Existe porcentagem fixa de desconto na quitação antecipada?
Não. A regra prevê redução proporcional dos juros e demais acréscimos futuros, sem porcentagem única. O valor depende do contrato e da data de pagamento.
Posso amortizar o financiamento da CAIXA com prestação vencida?
A FAQ da CAIXA informa que contratos com prestações vencidas ficam impedidos de realizar amortizações. Regularize a situação e confirme o procedimento no canal oficial.
Por quanto tempo vale a simulação de quitação?
A CAIXA informa que a simulação e o boleto valem para a data escolhida, pois o cálculo varia conforme o dia do pagamento. Se a data mudar, solicite atualização.
Posso usar FGTS para quitar financiamento da CAIXA?
O FGTS pode ser usado para amortização ou liquidação nas hipóteses previstas, desde que contrato, imóvel e regras vigentes estejam enquadrados. Confirme a elegibilidade antes de contar com esse valor.
Fontes consultadas
- Perguntas Frequentes para quem possui um contrato imobiliário (CAIXA)
- Serviços para o meu contrato (CAIXA)
- Dívidas que podem ser liquidadas antecipadamente (Banco Central do Brasil)
- Lei nº 8.078, de 11 de setembro de 1990: Código de Defesa do Consumidor (Presidência da República, Planalto)
- Perguntas frequentes sobre financiamento habitacional (CAIXA)
- Financiamento de imóveis (CAIXA)
- Utilização do FGTS na casa própria (CAIXA)
- FGTS na moradia própria (FGTS)
