
Compare terreno, obra, crédito, prazo e imóveis equivalentes para decidir entre construir e comprar pronta com uma conta que cabe na sua realidade.
Vale a pena construir uma casa quando o custo total e o fluxo de caixa permanecem viáveis depois de considerar terreno, obra, crédito, aluguel e atrasos possíveis. Você pode transformar essa dúvida em uma comparação objetiva: levantar os valores das duas alternativas, registrar quando cada pagamento ocorre e testar o que muda fora do cenário mais favorável.
O ponto de partida não é o preço por metro quadrado. Uma casa pronta pode exigir entrada, documentação, reforma e financiamento. A construção reúne pagamentos distribuídos no tempo, projetos, implantação e despesas para continuar morando enquanto a obra não termina. Coloque tudo na mesma data de referência e compare alternativas equivalentes.
Índice
Antes da conta: construir e comprar não são alternativas de preço único
Para construir ou comprar com critério, some o que será pago até a mudança. Na obra, isso começa pelo terreno, quando ele ainda não existe, e segue por projeto, sondagem, serviços, instalações e custos de crédito. Na compra pronta, entram preço, impostos e despesas de aquisição, reforma necessária, mudança e financiamento.
O prazo altera a conta. Aluguel e condomínio pagos durante a obra pertencem ao custo da construção. Uma reforma que impede a mudança imediata pertence ao custo da casa pronta. Registre também o mês de cada saída: duas opções com custo total semelhante podem exigir esforço mensal muito diferente.
Compare moradias equivalentes em localização, área, conservação, padrão construtivo e infraestrutura. Uma obra enxuta não deve ser medida contra uma casa pronta maior ou reformada em bairro de outro padrão. Personalização pode justificar uma obra, mas não prova economia.
Vale a pena construir uma casa?
A construção pode fazer sentido se seu custo total estimado ficar abaixo do de casas prontas comparáveis e a diferença continuar positiva em cenários de prazo maior, despesas adicionais identificadas ou crédito menos favorável. A compra pronta pode prevalecer quando a previsibilidade, a mudança rápida e a preservação de reserva têm peso financeiro maior para você.
Não existe regra confiável de que construir seja sempre mais barato ou mais rentável. CUB e SINAPI são referências de custo, anúncios mostram preços pedidos e crédito, licenciamento e tributos dependem do caso e do local. Use a planilha como método de decisão e confirme orçamento, documentação, comparáveis e crédito antes de contratar.
Procure margem de segurança, não uma promessa de economia. Se a vantagem da obra desaparece quando você acrescenta um risco já identificado, ela ainda não está demonstrada. Se a casa pronta evita muitos meses de aluguel ou mantém a reserva disponível, um preço inicial maior pode ser financeiramente aceitável.
A conta completa da construção
Um orçamento de obra útil informa escopo, data, responsáveis e condições de pagamento. O CUB, isoladamente, não inclui itens como fundações, projetos, instalações, impostos e taxas, segundo o Sinduscon-DF [3]. Preencha cada rubrica com cotação, validade e fonte do valor; assim, você sabe o que é estimativa e o que já foi contratado.
| Rubrica | O que registrar | Impacto financeiro |
|---|---|---|
| Terreno e aquisição | Preço, escritura, registro, tributos e corretagem, quando houver | Pode consumir a entrada antes do início da obra. |
| Projeto e investigação | Arquitetura, complementares, topografia, sondagem e responsável técnico | O lote e o projeto podem mudar fundações, prazo e escopo. |
| Obra e implantação | Serviços, materiais, instalações, ligações e áreas externas | A casa só fica apta para morar quando esses itens estão resolvidos. |
| Aprovações e registros | Alvará, ART ou RRT, habite-se, averbação e taxas locais | As exigências dependem do município, cartório, banco e escopo. |
| Moradia durante a obra | Aluguel, condomínio, mudança e despesas paralelas | O gasto permanece até a mudança efetiva. |
| Crédito e reserva | Entrada, CET, seguros, tarifas, juros e reserva ligada a riscos identificados | Mostra o pico de necessidade de caixa. |
A reserva para riscos não deve nascer de um percentual aplicado sem critério. Relacione cada valor a uma incerteza concreta, como fundação ainda não definida, ligação elétrica sem cotação ou prazo de proposta próximo do vencimento. Isso permite rever a planilha quando a informação chegar.
A responsabilidade técnica também afeta custo e cronograma. O Confea informa que a ART identifica o responsável por obra ou serviço de engenharia e deve ser registrada antes do início efetivo da atividade [9]. Para atividades vinculadas ao CAU, confirme com o profissional se há RRT aplicável.
CUB, SINAPI e orçamento de obra: o que cada referência mede
O SINAPI produz séries mensais de custos e índices para a construção habitacional em recortes nacional, regional e por Unidade da Federação [1]. Ele serve para acompanhar referências de custo, não para fechar o preço de uma casa. Terreno, acabamento, solução estrutural, mão de obra e escopo contratado continuam sendo decisivos.
O CUB é outra referência, divulgada por estado, padrão e competência. Como exemplo delimitado, o Sinduscon-BA publicou R$ 2.243,22 por metro quadrado para o padrão R8-N na competência de setembro de 2026 [2]. O valor não pode ser multiplicado pela área para virar orçamento completo de uma residência.
| Referência | O que ajuda a observar | O que falta apurar |
|---|---|---|
| SINAPI | Séries mensais de custos e índices por recorte geográfico | Projeto, lote, fornecedores e escopo. |
| CUB | Indicador estadual por padrão e período | Fundações, projetos, instalações, impostos e taxas [3]. |
| Orçamento de obra | Serviços e materiais de um projeto definido | Validade das propostas e riscos ainda não investigados. |
| Preço de imóvel pronto | Valor pedido em anúncio ou avaliação local | Reforma, custos de compra e preço efetivamente negociado. |
Peça um orçamento de obra por etapas e rubricas, com memorial de escopo, prazo e forma de reajuste. Comparar duas propostas só é útil quando elas incluem os mesmos serviços, materiais e responsabilidades. O custo por metro quadrado pode entrar como conferência, mas não como decisão final.
Como comparar com casas prontas do mesmo mercado local
A alternativa pronta deve ser formada por imóveis que você aceitaria comprar. Levante pelo menos três casas na mesma área de interesse, ou em áreas justificadamente equivalentes. Anote data do anúncio, preço pedido, área, quartos, vagas, conservação, reforma necessária e acesso a serviços.
- Elimine anúncios que não sejam comparáveis. Área, conservação e bairro muito diferentes distorcem a conclusão.
- Some ao preço pedido os custos de aquisição, a reforma necessária, a mudança e o crédito. Se houver financiamento, use simulações formais.
- Trabalhe com uma faixa, não com um único anúncio. Mantenha separado o preço pedido de qualquer informação verificável sobre negociação.
- Confronte a faixa com o custo total da casa que atende ao mesmo programa de necessidades.
O Índice FipeZAP oferece contexto em cidades cobertas, mas usa amostras de anúncios. No índice residencial de venda, a Fipe informa acompanhamento de apartamentos prontos em até 56 cidades, entre elas 22 capitais [8]. Portanto, ele não substitui avaliação de uma casa, de um terreno ou do preço efetivamente fechado no seu bairro.
A leitura sobre quanto custa uma casa de padrão médio pode ajudar a organizar perguntas iniciais. Ela não substitui as cotações do seu projeto nem os comparáveis locais que sustentam a decisão.
Fluxo de caixa: quando o prazo muda a decisão
Faça uma linha do tempo mensal para as duas opções. Na construção, marque terreno, projetos, aprovações, serviços, pagamentos a fornecedores, aluguel, mudança e finalização. Na compra pronta, registre entrada, documentação, reforma, parcelas e mudança. Depois destaque o mês de maior desembolso em cada cenário.
No financiamento de construção, não suponha que todo o recurso estará disponível no primeiro dia. A cartilha da CAIXA descreve liberações ligadas a cronograma, pré-requisitos e documentação, incluindo, nas modalidades indicadas, planilha assinada pelo cliente e responsável técnico [5]. Pode haver intervalo entre um pagamento e o reembolso ou a liberação contratada.
Preveja esse intervalo sem depender de cartão de crédito, cheque especial ou venda incerta. Teste atraso relacionado a riscos conhecidos, como aprovação pendente, acesso difícil ao lote, projeto incompleto ou cotação vencendo. Não há prazo padrão que sirva para toda obra.
Financiamento de construção: compare CET e não só a taxa
A taxa anunciada não resume o crédito. O CET reúne juros, tarifas, impostos e outras despesas, e deve ser informado antes da concessão [6]. Para comparar financiamento de construção, solicite documentos emitidos na mesma data, para o mesmo valor financiado e prazo.
- CET, prazo, indexador, sistema de amortização, seguros e tarifas.
- Entrada, garantia, composição entre terreno e construção e regras de liberação ou reembolso.
- Cronograma físico-financeiro, documentos exigidos e caixa próprio necessário em cada etapa.
- Efeito de uma parcela ou desembolso maior no orçamento doméstico, inclusive se o aluguel persistir.
A CAIXA divulga financiamento de até 80% da construção e prazo de até 35 anos para modalidades de terreno próprio ou terreno mais construção, sujeitos a condições e análise da operação [4]. Trate esses parâmetros como ponto de consulta. A aprovação, o percentual, o prazo e o contrato dependem da modalidade, garantia e perfil analisado.
Minha Casa, Minha Vida e FGTS podem atender casos elegíveis. A página do Ministério das Cidades informa que a linha financiada pode contemplar construção em terreno próprio ou terreno mais construção e cita renda familiar de até R$ 13 mil, com condições por faixa [7]. Confirme regras, taxas, limites e elegibilidade na proposta vigente.
Antes de comparar simulações, leia como funciona o financiamento de imóveis da Caixa. O documento decisivo continua sendo a proposta atual recebida para o seu caso, com CET e condições contratuais discriminadas.
Teste em três cenários antes de decidir
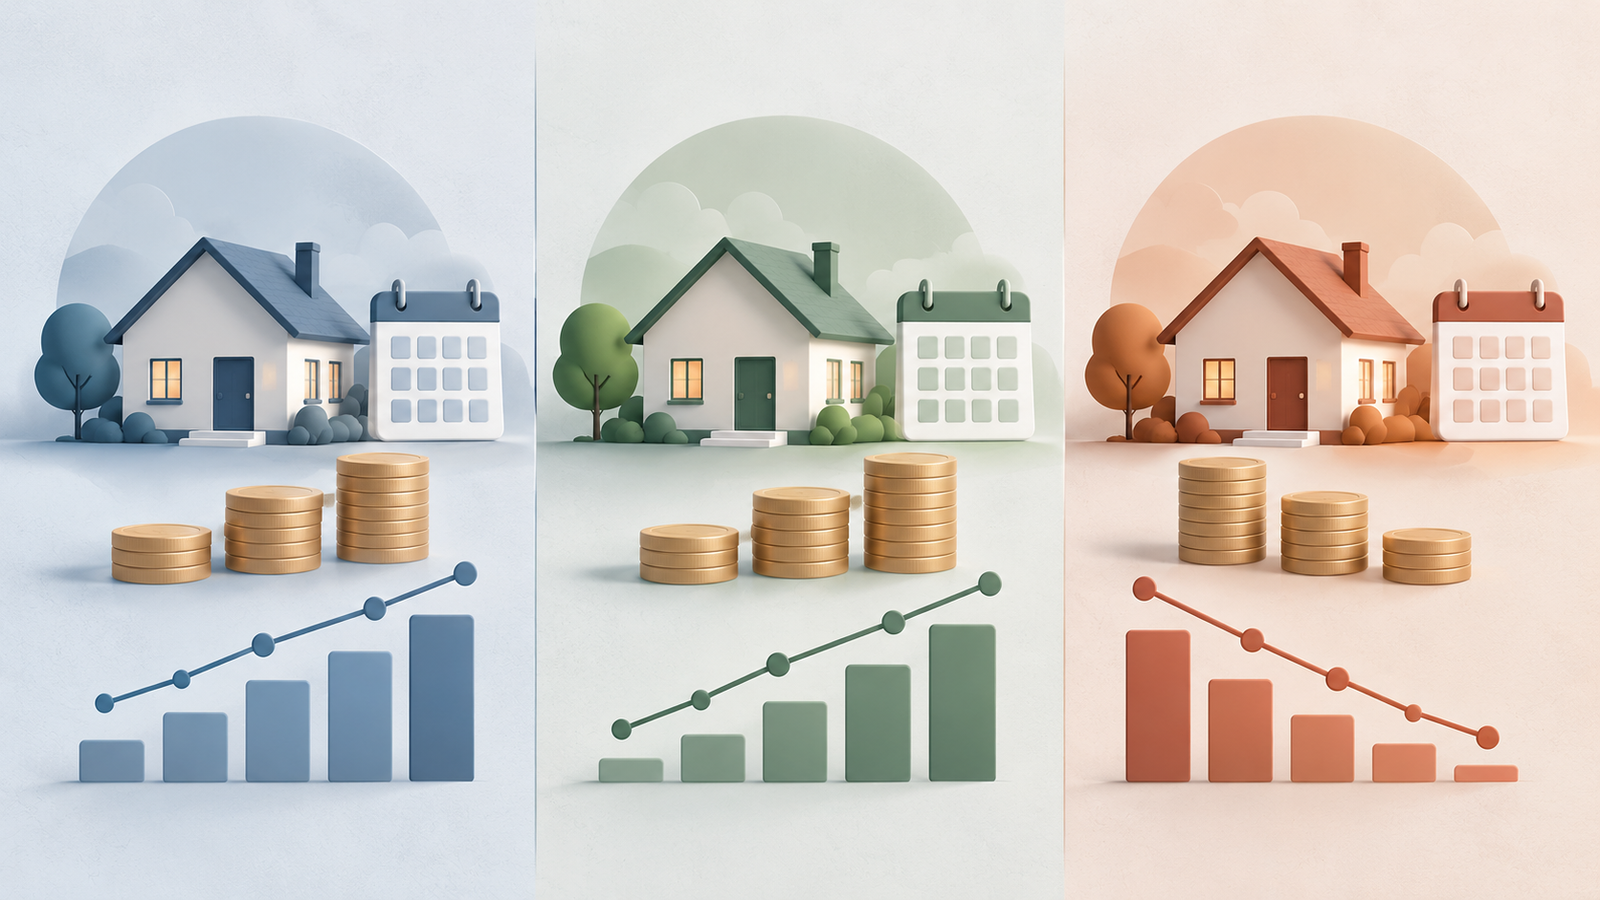
Para saber se vale a pena construir uma casa, teste a planilha quando a realidade sai do cenário base. Não use uma margem igual para qualquer projeto. Em cada cenário, altere somente valores ligados a riscos e propostas que você consegue explicar, como cotação vencida, aluguel, crédito ou serviço sem definição técnica.
| Cenário | Premissas para construir | Comparação com casa pronta |
|---|---|---|
| Base | Cotações vigentes, cronograma e proposta de crédito atual | Use os imóveis equivalentes levantados no mesmo período. |
| Conservador | Ajustes ligados a riscos mapeados e prazo mais cauteloso | Inclua reforma, custos de aquisição e o efeito do aluguel. |
| Estressado | Atraso relevante, despesas identificadas e crédito menos favorável | Verifique entrada, parcela e reserva frente à renda e à liquidez. |
Em cada cenário, compare custo total e maior aperto mensal. A construção pode ganhar no total e perder no fluxo de caixa. A casa pronta pode custar mais, mas reduzir meses de aluguel ou manter uma reserva disponível. A decisão deve resistir às três leituras.
Diligência do terreno e da obra antes de assumir compromisso
Um lote não tem custo definido só porque o preço de compra está anunciado. Antes de fechar negócio, verifique matrícula, zoneamento, topografia, condições do solo, infraestrutura disponível e viabilidade do projeto. Esses fatores podem alterar fundações, ligações, aprovação, área permitida e prazo.
- Confirme a matrícula e os registros no cartório competente antes de tratar a aquisição como concluída.
- Consulte o município sobre alvará de construção, habite-se, tributos e licenças aplicáveis ao endereço.
- Contrate profissional habilitado para definir o escopo e esclarecer ART ou RRT conforme a atividade.
- Verifique com banco e responsável técnico quais documentos e etapas a linha de crédito exige.
Planejar a construção de uma casa ajuda a organizar essas verificações antes de contratar materiais e serviços. Definir acabamento antes de conhecer o projeto e o terreno pode obrigar revisões caras depois.
Conclusão: decida pela margem de segurança, não pela promessa de economia
Escolha a alternativa que ainda cabe no seu patrimônio e no seu fluxo de caixa nos três cenários. Antes de assinar, reúna orçamento técnico por rubricas, comparáveis locais de casas prontas e proposta formal de crédito com CET. A decisão prática é simples: avance com a construção somente se ela permanecer viável quando os riscos já conhecidos entram na conta.
Perguntas frequentes
Como montar uma planilha para construir ou comprar uma casa pronta?
Abra duas colunas. Na construção, registre terreno, projeto, investigação do lote, obra, aprovações, ligações, aluguel, crédito e reserva ligada a riscos concretos. Na compra, some preço, documentação, reforma, mudança e crédito. Organize cada pagamento por mês e compare os cenários base, conservador e estressado.
CUB e SINAPI mostram o preço final de uma casa?
Não. O SINAPI é uma série de custos e índices; o CUB é um indicador por estado, padrão e competência. Ambos ajudam a criar referências, mas o custo final depende do projeto, lote, escopo, fornecedores e itens que não integram o indicador.
O que pedir ao banco em um financiamento de construção?
Peça proposta formal com CET, valor financiado, entrada, prazo, indexador, sistema de amortização, seguros, tarifas e cronograma de liberações. Compare propostas com o mesmo escopo e data de emissão.
O que verificar antes de comprar um terreno?
Confirme matrícula, zoneamento, topografia, solo, infraestrutura e viabilidade do projeto. Consulte também exigências municipais e use responsável técnico para definir o escopo e as responsabilidades aplicáveis.
Fontes consultadas
- Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil, SINAPI (IBGE)
- CUB (Sinduscon-BA)
- Custo Unitário Básico da Construção, CUB (Sinduscon-DF)
- Financiamento para Construção (CAIXA)
- Habitação PF: Construção, Reforma, Melhoria e Conclusão, com ou sem Ampliação (CAIXA)
- Glossário Simplificado de Termos Financeiros (Banco Central do Brasil)
- Minha Casa, Minha Vida, Linha Financiada (Ministério das Cidades)
- Índice FipeZAP (Fundação Instituto de Pesquisas Econômicas, Fipe)
- Anotação de Responsabilidade Técnica, ART (Confea)
